
อ่านรายละเอียดเพิ่มเติม


 15.10.2026 12:52 AM
ข้อมูลดัชนีราคาผู้ผลิต (PPI) เดือนกันยายนที่ประกาศเพิ่มขึ้น 6.8% เมื่อเทียบกับปีก่อน อาจดูเหมือนบ่งชี้ถึงแรงกดดันเงินเฟ้อในห่วงโซ่การผลิตที่ชะลอลง (ขณะที่ประมาณการของตลาดอยู่ที่ 7.6%) อย่างไรก็ตาม ราคานำเข้าเมื่อคิดเป็นเงินเยนพุ่งขึ้นถึง 24.5% เมื่อเทียบกับปีก่อน ขณะที่ต้นทุนสำหรับเคมีภัณฑ์ พลาสติก และโลหะที่ไม่ใช่เหล็ก เพิ่มขึ้น 13.3%, 12.8% และ 40.2% ตามลำดับ นั่นหมายความว่า การอ่อนค่าของเงินเยน ผนวกกับความตึงเครียดทางภูมิรัฐศาสตร์ที่ยืดเยื้อในตะวันออกกลาง ยังคงส่งผ่านแรงกดดันด้านต้นทุนจากภายนอกเข้าสู่เศรษฐกิจญี่ปุ่นด้วยความรุนแรงที่เพิ่มขึ้น การชะลอลงของตัวเลข PPI หัวข้อหลักจึงเป็นเพียงการกลบเกลื่อนกระบวนการเชิงโครงสร้างนี้ นักเศรษฐศาสตร์ที่สำรวจโดย Reuters ระบุอย่างชัดเจนว่า ดัชนีราคาผู้ผลิต "สนับสนุนความตั้งใจของ Bank of Japan ที่จะปรับขึ้นดอกเบี้ยในจังหวะที่เหมาะสม" แม้จะยังไม่มีความจำเป็นเร่งด่วนต้องขึ้นดอกเบี้ยทันทีในตอนนี้
ปริมาณการนำเข้าน้ำมันดิบของญี่ปุ่นในเดือนมิถุนายนเพิ่มขึ้นเป็น 8.6 ล้านตัน สูงกว่าระดับของปีก่อนเป็นครั้งแรกในรอบสี่เดือน การฟื้นตัวนี้ขับเคลื่อนโดยการนำเข้าจากสหรัฐอเมริกา ซึ่งเพิ่มขึ้นเป็นสองเท่าจากเดือนพฤษภาคมมาอยู่ที่ 2.7 ล้านตัน คิดเป็นเกือบหนึ่งในสามของการนำเข้ารวม การพึ่งพาตะวันออกกลางของญี่ปุ่นลดลงจาก 94% ในปี 2025 เหลือ 62.3% ณ เดือนมิถุนายน
อย่างไรก็ตาม น้ำมันดิบจากสหรัฐฯ มีต้นทุนสำหรับญี่ปุ่นสูงกว่าราว 15% ช่องว่างนี้เกิดจากต้นทุนการผลิต shale oil ที่สูงกว่าและต้นทุนด้านโลจิสติกส์ นอกจากนี้ โรงกลั่นของญี่ปุ่นในอดีตถูกออกแบบให้เหมาะสมกับน้ำมันดิบชนิดหนักจากตะวันออกกลาง การเปลี่ยนไปใช้เกรดน้ำมันดิบที่เบากว่าจากสหรัฐฯ ต้องใช้เงินลงทุนเพิ่มเติมเพื่อปรับกระบวนการผลิต ในมุมมองด้านปริมาณอุปทาน ยังไม่มีความเสี่ยงที่จะเกิดการหยุดชะงักในทันที แต่หากช่องแคบฮอร์มุซยังคงปิดใช้งานเป็นระยะเวลานาน และราคาน้ำมันทรงตัวอยู่ในระดับปัจจุบัน ญี่ปุ่นจะต้องเผชิญกับชุดแรงกระแทกที่ทวีความรุนแรงขึ้น
ต้นทุนนำเข้าพลังงานที่สูงขึ้นทำให้เงื่อนไขการค้าเลวร้ายลง และลดรายได้ประชาชาติที่แท้จริงโดยตรง หากราคาน้ำมันยังทรงตัวเหนือ 100 ดอลลาร์ต่อบาร์เรล และราคานำเข้าในรูปเงินเยนยังคงเพิ่มขึ้นต่อเนื่อง ดุลบัญชีเดินสะพัดอาจขาดดุลกว้างขึ้นสู่ระดับที่ไม่เคยเห็นมาตั้งแต่ช่วงวิกฤตราคาน้ำมันครั้งแรก ซึ่งจะกดดันให้เงินเยนอ่อนค่าจากปัจจัยพื้นฐาน เนื่องจากการชดเชยดุลขาดดุลดังกล่าวจำเป็นต้องอาศัยกระแสเงินทุนต่างประเทศไหลเข้าอย่างต่อเนื่อง
ช่องทางผลกระทบที่สองมาจากด้านรายได้จริงของภาคครัวเรือน ราคาพลังงานและอาหารที่ปรับตัวสูงขึ้นแล้ว ได้มีส่วนทำให้การบริโภคภาคเอกชนทรงตัวอยู่ในภาวะซบเซา หากระดับราคาเหล่านี้ยังอยู่ในระดับสูงต่อไป รายได้จริงของครัวเรือนจะหดตัวลงอย่างต่อเนื่อง กดดันการบริโภคและการเติบโตของ GDP ให้ชะลอลงยิ่งกว่าเดิม
ช่องทางที่สามคือผ่านการลงทุนภาคธุรกิจ ความไม่แน่นอนเกี่ยวกับราคาพลังงานในอนาคตและความมั่นคงด้านอุปทาน ทำให้ภาคเอกชนมีแนวโน้มชะลอหรือเลื่อนการลงทุนด้าน capex ออกไป
ช่องทางที่สี่คือผ่านความคาดหวังเงินเฟ้อ หากต้นทุนพลังงานที่สูงยังยืดเยื้อต่อไป BOJ อาจจำเป็นต้องขึ้นดอกเบี้ยในเชิงรุกมากกว่าที่ภาวะเศรษฐกิจในประเทศเพียงอย่างเดียวจะชี้แนะ ซึ่งอาจนำไปสู่การชะลอตัวทางเศรษฐกิจอย่างรวดเร็ว และทำให้เงินเยนอ่อนค่าลงอีก เมื่อตลาดรับรู้และสะท้อนความเป็นไปได้ของภาวะถดถอยในราคา
ตลาดยังคงคาดว่าอัตราดอกเบี้ยของ BOJ ในเดือนธันวาคมจะอยู่ที่ 1.25% เป็นกรณีฐาน อย่างไรก็ดี หากแรงกระแทกด้านพลังงานยืดเยื้อ USD/JPY มีแนวโน้มผันผวนต่อไป ส่วนต่างอัตราดอกเบี้ยนโยบายจะยังคงกว้าง และแม้การปรับขึ้นดอกเบี้ยของ BOJ ในเดือนธันวาคมก็อาจยังไม่เพียงพอที่จะปิดช่องว่างนั้นได้เต็มที่
ข้อมูลสถานะการเก็งกำไรในตลาดชี้ให้เห็นถึงแรงเทขายเงินเยนสุทธิที่ +4.93 พันล้านดอลลาร์สหรัฐในสัปดาห์รายงาน ซึ่งถือเป็นสถานะ Overweight ที่มีนัยสำคัญ ทว่าราคาที่คำนวณจากสัญญาอนุพันธ์ (implied price) ยังไม่แสดงแนวโน้มที่ชัดเจน และได้กลับเข้าสู่ค่าเฉลี่ยระยะยาวแล้ว
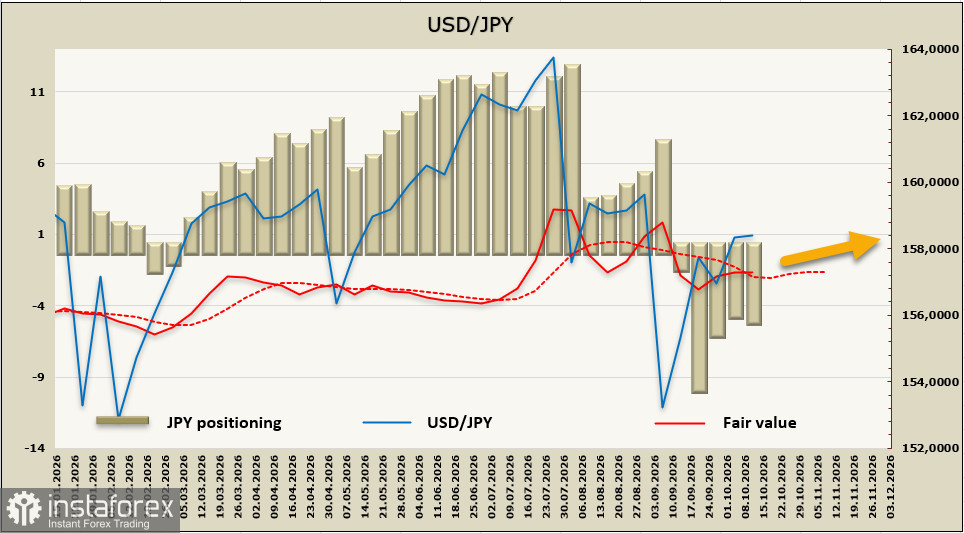
USD/JPY ได้กลับเข้าสู่บริเวณกึ่งกลางของกรอบกว้างที่ครอบงำตลอดปี 2026 โดยทิศทางในระยะสั้นยังไม่ชัดเจน ในบทวิเคราะห์ก่อนหน้า เราเคยประเมินว่าคู่เงินนี้น่าจะเคลื่อนไหวอยู่ในกรอบ 157–160 หากไม่มีปัจจัยขับเคลื่อนที่ชัดเจน ซึ่งตลอดสัปดาห์ที่ผ่านมาแทบไม่มีอะไรเปลี่ยนแปลง ระดับแนวต้านอยู่ที่ 160.35 ตราบใดที่คู่เงินยังเคลื่อนไหวต่ำกว่าระดับดังกล่าว ความเป็นไปได้ที่ราคาจะกลับปรับตัวลงมีมากกว่าการกลับขึ้นไปเดินหน้าในแนวโน้มขาขึ้นเดิม


