


 15.10.2026 12:52 AM
قد يبدو إصدار مؤشر أسعار المنتجين لشهر سبتمبر، الذي سجل ارتفاعًا بنسبة 6.8% على أساس سنوي، إشارة إلى تباطؤ الضغوط التضخمية على طول سلاسل الإنتاج (في حين كان إجماع التوقعات عند 7.6%). ولكن في المقابل، قفزت أسعار الواردات المقومة بالين بنسبة 24.5% على أساس سنوي، في حين ارتفعت تكاليف المواد الكيميائية والبلاستيك والمعادن غير الحديدية بنسبة 13.3% و12.8% و40.2% على التوالي. يعني ذلك أن ضعف الين، إلى جانب استمرار التوترات الجيوسياسية في الشرق الأوسط، يواصلان نقل ضغوط التكاليف الخارجية إلى الاقتصاد الياباني بقوة متزايدة؛ بينما يقتصر تباطؤ مؤشر أسعار المنتجين الرئيسي على حجب هذه العملية الهيكلية. وقد أشار اقتصاديون شملهم استطلاع أجرته Reuters بوضوح إلى أن أسعار المنتجين "تدعم نية Bank of Japan في رفع أسعار الفائدة في الوقت المناسب"، رغم غياب الحاجة الملحّة لرفع فوري.
ارتفعت واردات اليابان من النفط الخام في يونيو إلى 8.6 مليون طن، لتتجاوز مستوى العام الماضي للمرة الأولى منذ أربعة أشهر. وقد قادت الشحنات القادمة من الولايات المتحدة هذا التعافي، إذ تضاعفت مقارنة بشهر مايو لتصل إلى 2.7 مليون طن، أي ما يقرب من ثلث إجمالي الواردات. وتراجعت اعتماد اليابان على الشرق الأوسط من 94% في عام 2025 إلى 62.3% بحلول يونيو.
إلا أن النفط الخام الأمريكي يكلّف اليابان نحو 15% أكثر، وهو فارق يعود إلى ارتفاع تكاليف إنتاج النفط الصخري وتكاليف الخدمات اللوجستية. علاوة على ذلك، جرى تصميم المصافي اليابانية تاريخيًا بما يتناسب مع الخامات الأثقل القادمة من الشرق الأوسط؛ ما يعني أن التحول إلى الخامات الأخف القادمة من الولايات المتحدة يتطلب إنفاقًا رأسماليًا إضافيًا لإعادة تهيئة العمليات. ومن ناحية توافر الإمدادات، لا يوجد تهديد فوري بوقوع اضطرابات. لكن إذا ظل مضيق هرمز مغلقًا فعليًا لفترة ممتدة وبقيت أسعار النفط عند مستوياتها الحالية، فستواجه اليابان سلسلة متراكمة من الصدمات.
ارتفاع تكاليف استيراد الطاقة يفاقم تدهور شروط التبادل التجاري ويقلص مباشرة الدخل القومي الحقيقي. وإذا ظل سعر النفط فوق 100 دولار للبرميل واستمرت أسعار الواردات المقومة بالين في الارتفاع، فقد يتسع عجز الحساب الجاري إلى مستويات لم تُسجّل منذ صدمة النفط الأولى، مما يفرض ضغطًا أساسياً هبوطيًا على الين، إذ يتطلب تمويل هذا العجز تدفقات مستقرة من رؤوس الأموال الأجنبية.
القناة الثانية تمرّ عبر دخول الأسر الحقيقية. فقد أسهم ارتفاع أسعار الطاقة والغذاء بالفعل في ركود الاستهلاك الخاص. وإذا استمرت الأسعار المرتفعة، ستواصل الدخول الحقيقية الانكماش، مما سيزيد من كبح الاستهلاك ونمو الناتج المحلي الإجمالي.
القناة الثالثة تتمثل في استثمار الشركات. فحالة عدم اليقين المحيطة بمسار أسعار الطاقة مستقبلًا وبموثوقية الإمدادات تشجع الشركات على تأجيل الإنفاق الاستثماري الرأسمالي.
القناة الرابعة تمرّ عبر توقعات التضخم. فإذا استمرت تكاليف الطاقة المرتفعة، قد يجد Bank of Japan نفسه مضطرًا لرفع أسعار الفائدة بوتيرة أشد مما تبرره الأوضاع المحلية وحدها. وقد يؤدي ذلك إلى تباطؤ اقتصادي حاد وإلى إضعاف الين مع قيام الأسواق بتسعير سيناريو ركودي.
لا يزال السوق يتوقع أن يبلغ سعر الفائدة لدى Bank of Japan نسبة 1.25% في ديسمبر كحالة أساسية. ومع ذلك، إذا طال أمد صدمة الطاقة، فمن المرجح أن يبقى زوج الدولار/الين (USD/JPY) متقلبًا، وأن يظل فارق أسعار الفائدة واسعًا، وحتى أي خطوة من Bank of Japan في ديسمبر لن تكفي لإغلاق هذه الفجوة بالكامل.
تُظهر مراكز المضاربة انحيازًا للبيع على الين بقيمة +4.93 مليار دولار خلال أسبوع التقرير، وهو مستوى كبير من المراكز البيعية، ومع ذلك لا يتّبع السعر الضمني اتجاهًا واضحًا، بل عاد إلى المتوسط طويل الأجل.
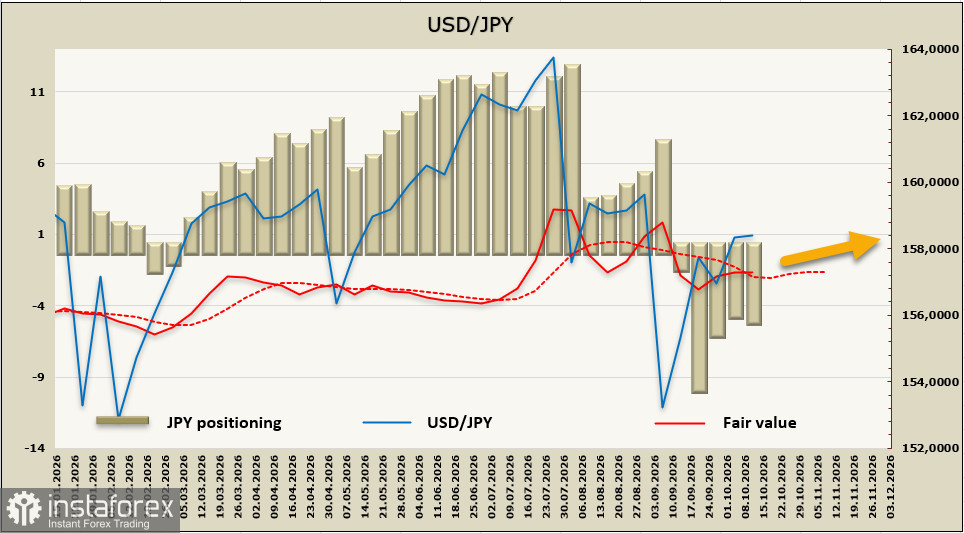
عاد زوج الدولار الأمريكي/الين الياباني إلى منتصف النطاق الواسع الذي هيمن على تداولات عام 2026، كما أن الاتجاه على المدى القريب لا يزال غير واضح. في الملاحظة السابقة، أشرنا إلى أن الزوج سيظل ضمن نطاق 157–160 في غياب محفز واضح؛ ولم يتغير الكثير خلال الأسبوع الماضي. تقع المقاومة عند مستوى 160.35؛ وبينما يبقى الزوج أدنى هذا المستوى، تبدو احتمالات استئناف الهبوط أعلى من احتمالات عودة الاتجاه الصاعد.

