
Voir aussi


 15.10.2026 12:52 AM
La publication de l’indice des prix à la production (PPI) de septembre — en hausse de 6,8 % en glissement annuel — peut sembler indiquer un ralentissement des pressions inflationnistes le long des chaînes de production (le consensus tablait sur 7,6 %). Cependant, les prix à l’importation en yen ont bondi de 24,5 % sur un an, tandis que les coûts des produits chimiques, des plastiques et des métaux non ferreux ont augmenté respectivement de 13,3 %, 12,8 % et 40,2 %. Autrement dit, la faiblesse du yen, combinée aux tensions géopolitiques persistantes au Moyen-Orient, continue de transmettre avec une intensité croissante des pressions de coûts externes dans l’économie japonaise ; la modération de l’indice PPI global ne fait que masquer ce processus structurel. Les économistes interrogés par Reuters ont d’ailleurs explicitement souligné que les prix à la production « confortent l’intention de la Bank of Japan de relever ses taux en temps voulu », même s’il n’existe pas d’urgence à procéder à un relèvement immédiat.
Les importations japonaises de pétrole brut en juin sont montées à 8,6 millions de tonnes, dépassant le niveau de l’année précédente pour la première fois en quatre mois. Les livraisons en provenance des États-Unis ont porté ce redressement, doublant par rapport à mai pour atteindre 2,7 millions de tonnes — soit près d’un tiers du total des importations. La dépendance du Japon à l’égard du Moyen-Orient est ainsi passée de 94 % en 2025 à 62,3 % en juin.
Le brut américain coûte toutefois au Japon environ 15 % de plus — un écart lié à des coûts de production plus élevés du pétrole de schiste et aux frais logistiques. De plus, les raffineries japonaises ont historiquement été optimisées pour les bruts plus lourds du Moyen-Orient ; passer à des qualités américaines plus légères nécessite des dépenses d’investissement supplémentaires pour reconfigurer les procédés. Du point de vue de la disponibilité de l’offre, il n’existe pas de menace immédiate de perturbation. Mais si le détroit d’Hormuz reste de facto fermé pendant une période prolongée et que les prix du pétrole demeurent à leurs niveaux actuels, le Japon serait confronté à une série de chocs cumulatifs.
La hausse du coût des importations d’énergie détériore les termes de l’échange et réduit directement le revenu national réel. Si le pétrole reste au-dessus de 100 $/baril et que les prix à l’importation en yen continuent de grimper, le déficit du compte courant pourrait se creuser à des niveaux inédits depuis le premier choc pétrolier — exerçant une pression fondamentale à la baisse sur le yen, puisque le financement de ce déficit exige des flux soutenus de capitaux étrangers.
Un deuxième canal passe par le revenu réel des ménages. La hausse des prix de l’énergie et de l’alimentation contribue déjà à la stagnation de la consommation privée. Si ces prix élevés persistent, les revenus réels continueront de diminuer, ce qui pèsera davantage sur la consommation et la croissance du PIB.
Un troisième canal concerne l’investissement des entreprises. L’incertitude entourant l’évolution future des prix de l’énergie et la fiabilité de l’approvisionnement incite les sociétés à reporter leurs dépenses d’investissement (capex).
Un quatrième canal porte sur les anticipations d’inflation. Si des coûts énergétiques élevés perdurent, la BOJ pourrait être contrainte de relever ses taux de manière plus agressive que ne le justifieraient les seules conditions intérieures. Cela pourrait provoquer un net ralentissement économique et affaiblir le yen, les marchés intégrant dans les prix un scénario récessif.
Le marché anticipe toujours un taux directeur de la BOJ à 1,25 % en décembre dans le scénario central. Toutefois, si le choc énergétique se prolonge, la paire USD/JPY devrait rester volatile, l’écart de taux directeurs demeurera important et même un mouvement de la BOJ en décembre ne suffirait pas à combler totalement cet écart.
Les positions spéculatives montrent un biais vendeur sur le yen de +4,93 milliards de dollars pour la semaine de référence — un surpoids significatif — alors que le prix implicite ne suit aucune tendance nette et est revenu à sa moyenne de long terme.
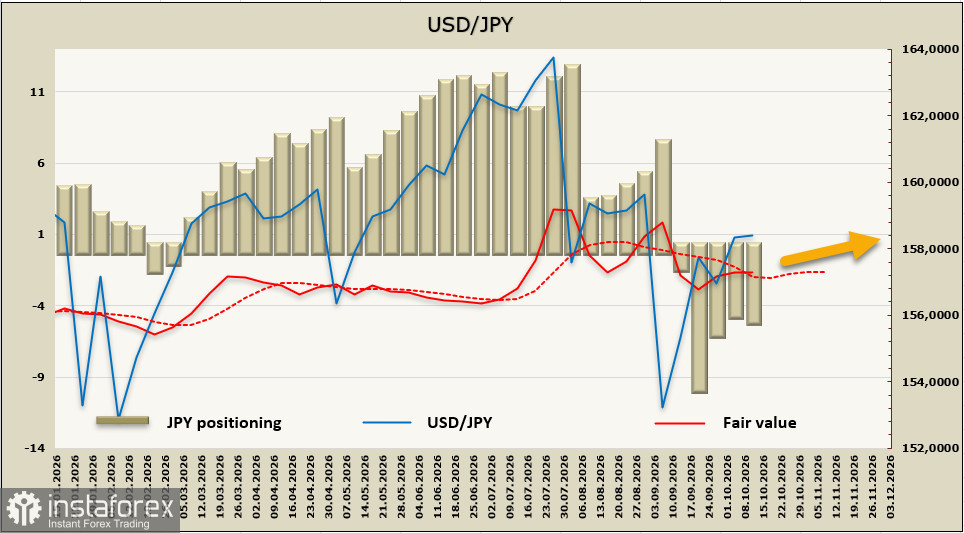
Le USD/JPY est revenu au milieu de la large fourchette qui a dominé l’année 2026, et la direction à court terme reste incertaine. Dans la note précédente, nous avions indiqué que la paire devrait rester dans une zone de 157–160 en l’absence de catalyseur clair ; peu de choses ont changé au cours de la semaine écoulée. Une résistance se situe à 160,35 ; tant que la paire reste en dessous de ce niveau, la probabilité d’une reprise de la baisse semble plus élevée que celle d’une reprise de la tendance haussière.

