


 22.10.2026 07:10 PM
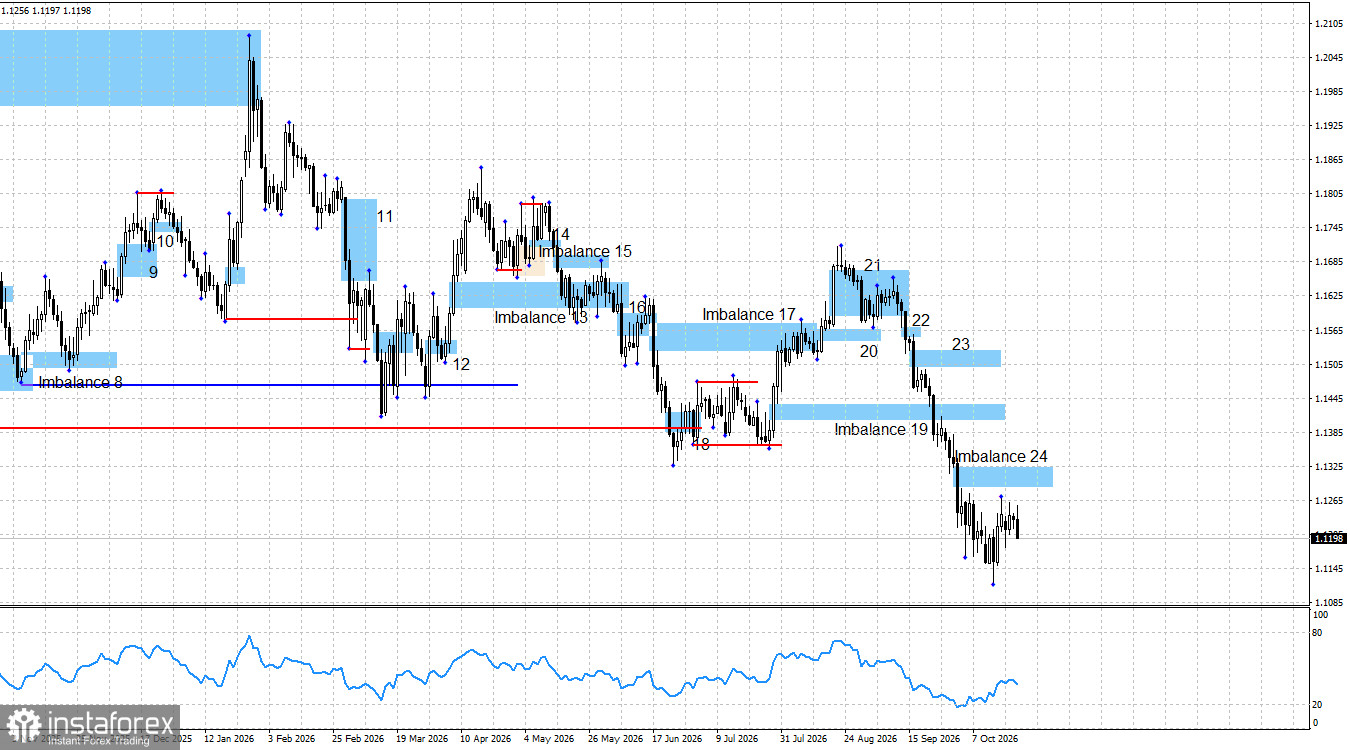
上週,EUR/USD 貨幣對僅有三個交易日出現溫和上行,其餘幾天基本橫盤整理,直到今日再度轉為下跌。就目前而言,還太早斷定空頭跌勢已重新展開,因為在歐元/美元當日收盤前,匯價仍可能出現一定程度的反彈。不過,在上一段空頭衝擊告一段落之後,多頭甚至連像樣的修正性反彈都未能打出。圖表上的 Imbalance 24 清晰可見,即便空頭暫無意願發動新一輪跌勢,價格回補至該不平衡區間也屬合乎邏輯。然而,多頭至今仍無力把歐元推升至這一結構位置。
整體而言,要為歐元新一輪跌勢尋找理由並不困難,幾乎可以從一份清單中隨手挑選:法國危機、數個歐洲國家的動盪與罷工、FOMC 收緊貨幣政策、地緣政治緊張局勢升級等等。最後這一項尤其值得關注。本週有報導稱,伊朗戰爭可能在美國期中選舉結束後立即重啟,而 Donald Trump 已開始與以色列協調新的打擊計畫。因此,市場很可能正在為另一場戰爭預作準備,並試圖疏遠目前正陷入動盪的歐盟及其貨幣。
在過去兩週內,沒有任何一位 FOMC 官員公開支持在十月份進一步收緊貨幣政策。因此,聯準會下週幾乎可以確定會維持利率不變。在這種情況下,美元的走強並非由 Fed 的貨幣政策直接推動。
同樣地,現在也言之過早,說歐元的跌勢已告終止並開始反轉。Imbalance 24 仍然有效,價格仍可能對其作出反應,並給出新的做空訊號。空頭推進的幅度已相當可觀,要在此時將其徹底遏止難度頗高。儘管市場在過去一個多月大致忽略了對歐元有利的基本面因素,但這並不意味著歐元接下來就會一路走高。首先,必須先讓 Imbalance 24 失效,多頭也必須構築出屬於自己的看漲形態。這需要歐元出現一波具穿透力的急漲,但多頭至今依然展現出乏力與動能不足的狀態。
九月份,FOMC 不僅升息,還明確傳達了未來願意繼續收緊政策的訊號,這已足以引發一波大規模的空頭行情。然而,即便在 Fed 九月緊縮以及十二月可能再度升息的背景下,我仍認為,在這段期間內,歐元並未真正收到任何明確的利多消息,只是市場選擇忽視了其中的大部分。
總體來看,在我看來,基本面依舊偏向多頭一方。儘管 Fed 採取了更為鷹派的貨幣政策立場,但匯率走勢從來不是由單一因素所決定。歐盟當然也面臨各種問題,但真正的重點在於:問題遍及全球,卻唯獨歐元持續下跌。兩大央行都在收緊貨幣政策,卻只見美元單邊走強。即便如此,在尚未出現明確的看漲訊號之前,我仍不建議提前押注歐元上漲。同樣,也不宜過早逢低買入歐元。
目前的技術面顯示,空頭衝擊依然維持完整,尚未出現明確反轉跡象。當前唯一具參考價值的結構是 Imbalance 24,而由於修正性反彈終於開始展開,價格不排除在短期內回測該區間。多頭目前唯一值得關注的機會,在於 1.1066 前低之下的流動性掃盤。不過,要開立多單,僅憑一次掃流動性並不足以構成充分條件。
週四缺乏重要經濟數據發布,這也解釋了市場交投清淡的狀況。美元目前再度走強,但就現階段而言,市場仍期望這波上行不會在缺乏明確基本面催化之下,演變成另一段完整的空頭趨勢。
展望 2026 年,多頭仍有諸多理由發動反攻。從結構與基本面來看,去年導致美元大幅走弱的 Trump 政策並未出現實質改變。在 FOMC 採取鷹派立場的同時,我暫時仍看不到足以長期支撐美元的強勁因素。當前,地緣政治風險及歐洲局勢緊張確實正對歐元形成壓力。
10 月 23 日的經濟日曆上共有六項數據發布,但當前交易員在缺乏數據指引的情況下依然能夠自如操作。週五這些數據對於市場情緒的實際影響力可能有限。
依我之見,該貨幣對仍處於一個已持續四年的多頭趨勢之中,而過去一整年只是在經歷一段修正性停頓。八個月前,基本面明顯轉向有利空頭的一方,但這一長達四年的趨勢本身,尚不能被視為已告終結或失效。
多頭或有機會在年底前重啟漲勢,不過,就現階段而言,他們唯一較為現實的切入點是去年六月創下的 1.1066 低點。空頭先前在 Imbalance 19 收到了新的做空訊號,目前既有空單應繼續持有。未來在 Imbalance 24 也可能形成新的做空訊號。由於後市仍存在進一步修正反彈的可能,對於現有空單,適度分批了結部分獲利會較為審慎。


