


 21.10.2026 04:45 AM
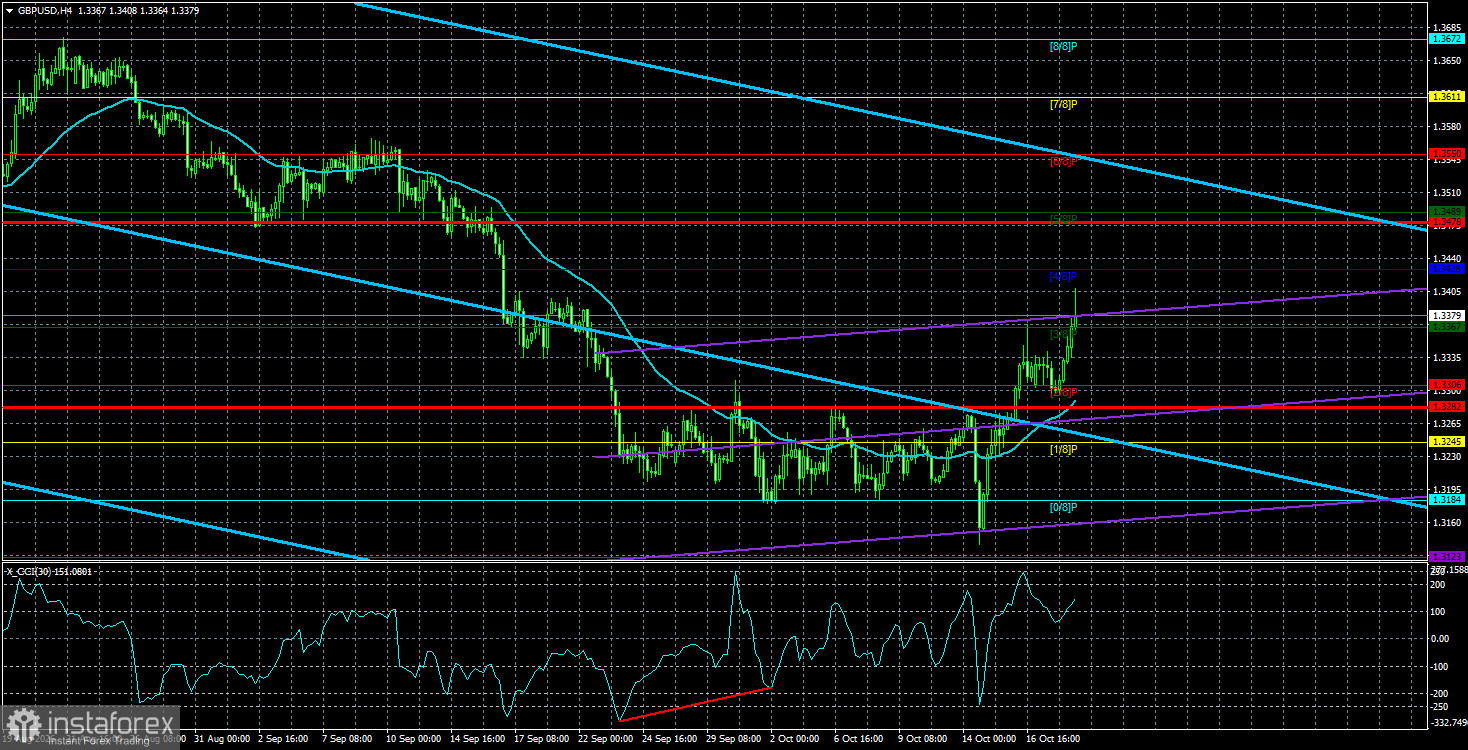
週二,GBP/USD 貨幣對走勢平靜,英國早盤數據只為英鎊提供了短暫支撐。如同我們預期,週二公布的宏觀數據並未引發明顯的市場反應。英國失業率下降至 4.7%,但目前僅憑失業數據,既無法主導英國央行(BoE)的政策方向,也難以左右市場情緒。別忘了,BoE 可能在 11 月初開始收緊政策——這一可能性在很大程度上被市場忽視,就像市場此前忽視歐洲央行(ECB)的收緊行動一樣。如果市場真有意願買入英鎊,9 月就已經有充分理由這麼做;若當時沒有行動,即便失業率進一步大幅下降,也未必真能推高英鎊。
在我們看來,目前推動英鎊走勢的核心仍然是技術面,而非基本面或宏觀數據。市場已多次表明,較之央行政策前景,更關注較長週期圖表上的技術形態。在週線圖上,1.3150–1.3780 區間內仍維持橫盤整理;在日線圖上,1.3160–1.3650 區間同樣呈現盤整走勢。在這兩種情況下,匯價都自區間下沿反彈,因此預期其向各自區間上沿靠攏是合理的。同時,請注意一點:一週前我們不僅看到反彈,還再度見到在日線級別上的流動性掃掠。6 月價格跌破 3 月低點;而 10 月又擊穿 6 月低點。盤整不可能無限期持續,最終總會以向上或向下有效突破區間邊界作結。
假設下邊界被向下突破,那麼從什麼基本面理由來支撐美元之後的持續走強?顯然,另一輪地緣政治衝擊——例如美國發起新的軍事行動——會推升美元並為其走強提供理據。但眼下又有什麼理由呢?從英鎊一側來看,它同樣缺乏足以啟動新一輪長期漲勢的明確基本面驅動。不過,英鎊仍然擁有兩大優勢:(1)目前仍處於盤整區間且價格位於區間下沿;(2)多項利多因素尚未完全反映在價格中——其中最關鍵的,是 BoE 可能收緊政策的前景。
還要記住,趨勢並不總是需要即時的新聞或事件來維繫。例如,2007 年到 2022 年這段時間內,美元兌英鎊匯價從約 2.12 一路走高至接近平價,幾乎翻倍。很難說在整個期間內,英國基本面一直處於災難性劣勢;更多時候,是全球資金與長期趨勢自行推動價格走向。當交易者看到英鎊的長期配置價值時,便會逢低買入。因此,在匯價未明確跌破 1.3100–1.3160 區域之前,我們的整體觀點仍偏向看多英鎊。
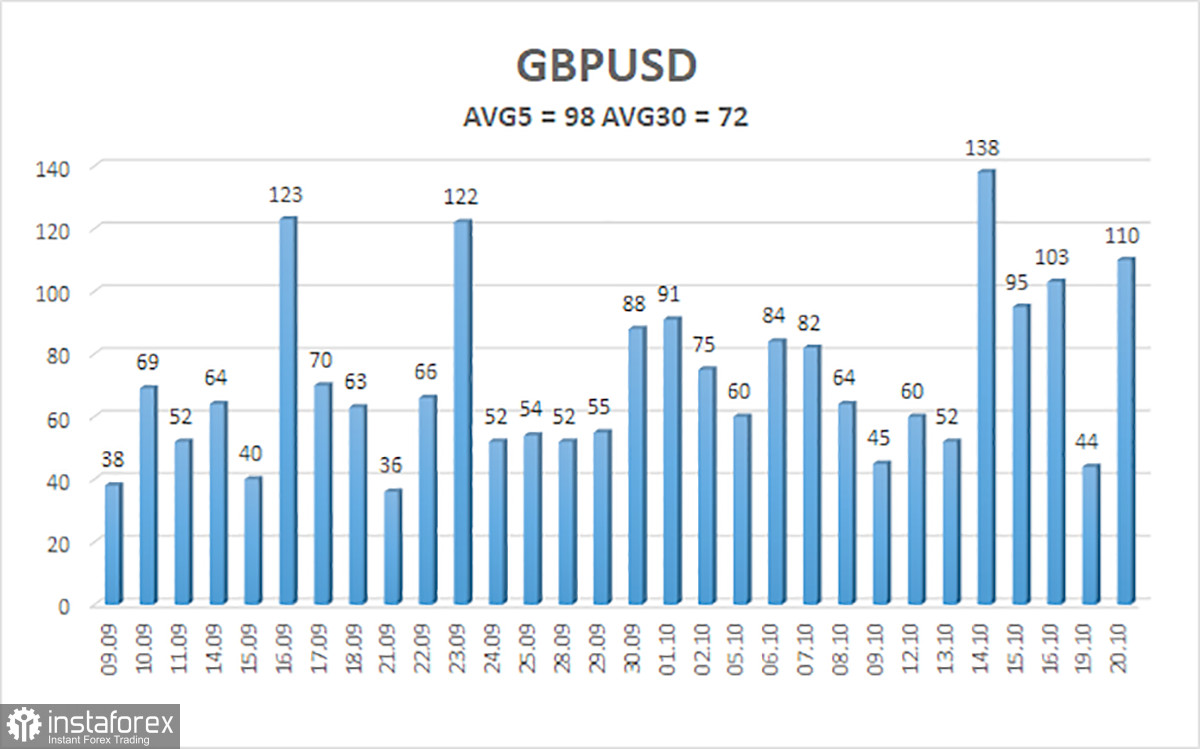
在過去 5 個交易日中,GBP/USD 貨幣對的平均波動幅度為 98 點。對於英鎊/美元而言,這一數值屬於「中等」波動。 因此,在 10 月 21 日(週三),我們預計該匯價將在 1.3282 至 1.3478 的區間內波動。較高周期的線性回歸通道再次轉為向下。CCI 指標曾兩度進入超賣區,並形成「看多」背離,這預示著當前跌勢可能即將結束。
S1 – 1.3306
S2 – 1.3245
S3 – 1.3184
R1 – 1.3367
R2 – 1.3428
R3 – 1.3489
GBP/USD 貨幣對已經開始一波上行走勢,該走勢有可能演變為一個較長期的趨勢。Donald Trump 的政策將持續對美國經濟施加壓力,因此我們不預期美元會出現長期走強。到目前為止,2026 年對美元相對有利,因為地緣政治與通膨迫使資金尋求避風港,並促使 Federal Reserve 回到貨幣緊縮的路徑上。然而,在週線級別上,匯價仍維持在 1.3150 至 1.3780 的震盪區間之內,而這一震盪又處於一個長達四年的上升趨勢中,這支撐了英鎊中期升值的預期。若匯價位於移動平均線之上,可考慮逢低做多,目標看向 1.3428 和 1.3478。若匯價處於移動平均線之下,則可採取偏空交易策略,目標分別為 1.3245 和 1.3184。
You have already liked this post today
*这里的市场分析是为了增加您对市场的了解,而不是给出交易的指示。


